日本の金融市場が「金利のある世界」へ移行しつつある今、不動産投資家として金利の波をどう乗りこなし、リスクを管理すべきか。具体的な対策と心構えを深掘りします。
最近、ニュースを見ていると「金利」という言葉を耳にする機会がぐっと増えた気がしませんか。長らく続いた超低金利時代を経て、日本の金融市場が新たな局面を迎えようとしている今、不動産投資を行っている方、そしてこれから始めようと考えている方にとって、ローン金利の動向は最大の関心事の一つだと思います。正直なところ、私自身も「いよいよ金利が動くのか…」と、少しばかり身が引き締まる思いです。
金利が上がると、ローンの返済額が増えるかもしれない。キャッシュフローが悪化するかもしれない。そんな漠然とした不安が頭をよぎることもあるでしょう。しかし、いたずらに不安を煽るのではなく、金利が不動産投資に与える影響を正しく理解し、具体的なリスク管理の方法を知っておくこと。それこそが、この変化の時代を賢く、そして力強く乗り越えていくための羅針盤になると私は信じています。
今日は、不動産投資におけるローン金利の影響という、少し硬いけれど避けては通れないテーマについて、コーヒーでも飲みながら一緒に考えていきましょう。未来の安心は、今日の学びから生まれるはずです。
金利が不動産投資に与える、あまりにも大きな影響
不動産投資の成功は、いかにして「良い借金」をするかにかかっている、と言っても過言ではありません。そして、その借金のコストを決定づけるのが「金利」です。金利が1%違うだけで、総返済額は何百万円、時には何千万円も変わってきます。これは、毎月のキャッシュフロー、ひいては投資全体の収益性を根底から揺るがす、非常にパワフルな要素なのです。
例えば、5,000万円を金利1%で35年間借り入れた場合と、金利が2%に上昇した場合を比べてみましょう。金利1%の時の毎月の返済額は約14.1万円ですが、金利が2%になると約16.9万円に増加します。月々2.8万円の差ですが、年間では約33.6万円、35年間ではなんと約1,176万円もの差になるのです。この数字を見ると、金利の影響がいかに大きいか、改めて実感させられますよね。
この金利には、大きく分けて「変動金利」と「固定金利」の二つのタイプがあります。変動金利は、一般的に固定金利よりも当初の金利が低く設定されていますが、市場金利の変動に伴って半年ごとに金利が見直されるリスクがあります。一方、固定金利は借入期間中の金利が変わらないため、将来の返済計画が立てやすいという安心感がありますが、その分、変動金利よりも高めの金利設定となるのが一般的です。どちらを選ぶかは、投資家のリスク許容度や将来の金利予測によって大きく左右される、最初の重要な決断と言えるでしょう。
迫りくる金利上昇リスク、私たちはどう備えるべきか
長らく続いた金融緩和政策が転換期を迎え、日本の金利も上昇局面に入る可能性が現実味を帯びてきました。特に変動金利でローンを組んでいる投資家にとっては、これは他人事ではありません。では、私たちはこの金利上昇リスクという名の大きな波に、どう立ち向かっていけば良いのでしょうか。
まず考えられる最も直接的な対策は、固定金利への借り換えです。金利が本格的に上昇する前に、変動金利から固定金利のローンに切り替えることで、将来の金利上昇リスクを完全にシャットアウトすることができます。もちろん、借り換えには手数料がかかりますし、一般的に固定金利の方が変動金利より高いため、目先の返済額は増えるかもしれません。しかし、将来の安心を手に入れるための「保険料」だと考えれば、十分に検討する価値のある選択肢です。
次に有効なのが、繰り上げ返済です。手元に余裕資金がある場合、その資金を使ってローンの元金を前倒しで返済することで、将来支払うはずだった利息を大幅に削減できます。特に、金利が高いローンほど、また、ローン残高が多い初期段階ほど、繰り上げ返済の効果は絶大です。ただし、不動産投資には突発的な修繕費や空室対策費なども必要になるため、手元の現金をすべて繰り上げ返済に回してしまうのは危険です。常に一定のキャッシュは確保しておくという、バランス感覚が重要になります。
そして、精神的な安定のためにも、**最悪の事態を想定したシミュレーション(ストレステスト)**を行っておくことを強くお勧めします。例えば、「もし金利が3%まで上昇したら、キャッシュフローはどうなるか?」「空室率が10%悪化しても、返済は滞らないか?」といった具体的なシナリオを想定し、それでも耐えられるかどうかを事前に検証しておくのです。このシミュレーションを行っておくことで、漠然とした不安が具体的な課題に変わり、冷静に対処できるようになります。
金利だけじゃない!ローン選びで本当に大切なこと
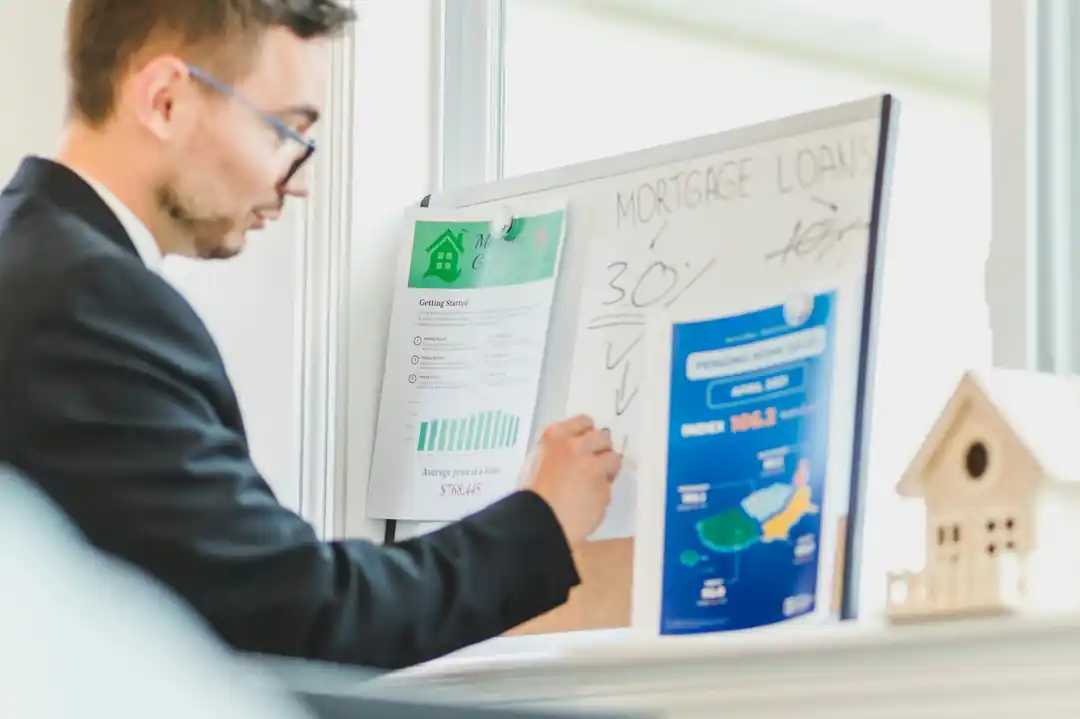
不動産投資のローンを考えるとき、私たちはどうしても金利の低さにばかり目が行きがちです。しかし、本当に重要なのは金利だけではありません。むしろ、金利以外の部分にこそ、投資の成否を分けるポイントが隠されていることさえあります。
その代表格が、**団体信用生命保険(団信)**の存在です。これは、ローン契約者に万が一のことがあった場合(死亡または高度障害)、保険金でローン残高がすべて完済されるという仕組みです。これを活用すれば、残された家族に「借金のない収益不動産」という資産を残すことができます。これは、他の生命保険では得られない、不動産投資ならではの非常に大きなメリットです。最近では、がんや三大疾病などの保障が手厚い団信も増えており、自身の健康リスクに備えるという意味でも重要性が増しています。
また、融資期間もキャッシュフローに直結する重要な要素です。融資期間を長く設定すれば、毎月の返済額を抑えることができ、キャッシュフローに余裕が生まれます。金利が同じであれば、融資期間はできるだけ長く確保する、というのが不動産投資のセオリーの一つです。
さらに、融資手数料や保証料といった諸費用も忘れてはなりません。金融機関によっては、金利が低くても諸費用が高額で、トータルで見ると他の金融機関より不利だった、というケースも少なくありません。ローンを比較検討する際は、表面的な金利だけでなく、実質的なコスト(APR)をしっかりと見比べることが肝心です。金利という木を見て、森を見ず、という状況に陥らないよう、常に全体像を把握する視点を持ちたいものですね。
変化の時代を乗りこなす、投資家としての心構え
金利が動く時代は、不安なことばかりではありません。むしろ、投資家としての真価が問われる、エキサイティングな時代の幕開けと捉えることもできるはずです。金利が上昇すれば、これまで過熱気味だった不動産市場が少し落ち着きを取り戻し、優良な物件を適正価格で購入できるチャンスが生まれるかもしれません。
大切なのは、金利の変動という一つの事象に一喜一憂するのではなく、その背景にある経済全体の大きな流れを読み解き、自分自身の投資戦略を常にアップデートし続ける姿勢です。情報を制する者が、投資を制す。信頼できる不動産会社のパートナーを見つけ、常に最新のマーケット情報に耳を傾け、そして何よりも、自分自身で学び、考え、決断する力を養っていくこと。
この変化の波を恐れるのではなく、むしろ楽しむくらいの気概を持って、しなやかに乗りこなしていきたいものです。あなたの不動産投資という航海が、実り多き素晴らしいものになることを、心から願っています。