「自分は大丈夫」と思っていませんか?万が一の遭難やケガからあなたと家族を守る、登山保険の重要性。基本の選び方から、人気プランの比較、見落としがちな注意点まで、登山愛好家が徹底解説します。
山を愛する皆さん、こんにちは。澄み切った空気、息をのむほどの絶景、そして自分の足で頂に立ったときの達成感。山の魅力に取り憑かれると、週末が待ち遠しくなりますよね。私もその一人で、暇さえあればリュックを背負って自然の中へと飛び込んでいます。でも、この素晴らしい体験には、常にリスクが隣り合わせだということも、私たちは忘れてはいけません。
今回は、そんな山での時間を心から安心して楽しむために、今や「必須装備」とも言える「登山保険」について、じっくりお話ししたいと思います。正直なところ、私も登山を始めたばかりの頃は「日帰り登山だし、大丈夫だろう」と、保険の必要性をあまり感じていませんでした。しかし、ある時、友人が低山で足を滑らせて動けなくなり、救助隊のお世話になったのです。幸い大事には至りませんでしたが、後日、その救助費用が想像以上に高額だったと聞き、山の厳しさを痛感しました。事故は、山の高さや経験に関わらず、誰にでも起こりうるのです。
この記事では、なぜ登山保険が必要なのかという基本的なところから、数ある保険の中から自分に合ったプランを見つけるための具体的な選び方、そして人気プランの比較まで、私の経験も交えながら詳しく解説していきます。これは「もしも」のためのお守りではなく、あなたの登山ライフをより豊かに、そして安全にするための投資です。ぜひ最後までお付き合いください。
なぜ登山保険は「必須」なのか?
「保険なんて大げさな…」と感じる方もいるかもしれません。しかし、山での「万が一」は、私たちの想像をはるかに超える事態を引き起こす可能性があります。その最たるものが、遭難時の捜索・救助にかかる費用です。
驚くほど高額な「捜索・救助費用」
もし山で道に迷ったり、ケガで動けなくなったりして救助を要請した場合、どれくらいの費用がかかるかご存知でしょうか。警察や消防のヘリコプターが出動すれば費用はかからないことが多いですが、天候や場所によっては民間のヘリコプターが出動することになります。この民間ヘリ、実は1時間飛ぶだけで50万円から100万円もの費用が発生すると言われています。捜索が数時間に及べば、あっという間に数百万円の請求が来てしまうのです。
実際に、友人の知人は沢登り中に遭難し、2日間の捜索の末に無事救助されましたが、その費用は500万円を超えたそうです。この費用を自己負担で支払うのは、あまりにも重い負担ですよね。登山保険は、この莫大なリスクをカバーするために最も重要な役割を果たします。
遭難だけじゃない、多様なリスクに備える
登山のリスクは遭難だけではありません。滑落による骨折や、急な体調不良による入院・手術も考えられます。健康保険が適用されるとはいえ、治療が長引けば医療費の自己負担も決して安くはありません。また、意外と見落としがちなのが「個人賠償責任」です。例えば、自分が落としてしまった石が下の登山者に当たってケガをさせてしまったり、他人の高価な登山道具を壊してしまったりした場合、損害賠償を請求される可能性があります。
さらに、登山中にカメラやスマートフォンを落として壊してしまった、なんていう経験はありませんか?こうした「携行品損害」を補償してくれるプランもあります。登山保険は、こうした遭難以外の多様なリスクにも備えることができる、非常に心強いセーフティネットなのです。
後悔しない!登山保険選びの4つの重要ポイント
では、実際にどの保険を選べば良いのでしょうか。たくさんの商品があって迷ってしまいますが、以下の4つのポイントを押さえれば、あなたに最適なプランがきっと見つかります。
1. 最重要項目「救援者費用」の補償額
前述の通り、捜索・救助費用は非常に高額になる可能性があります。そのため、この「救援者費用」の補償額がいくらになっているかは、絶対に確認すべき最重要ポイントです。最低でも300万円、できれば500万円以上の補償額が設定されているプランを選ぶと安心感が高いでしょう。この金額が低いと、万が一の際に保険だけではカバーしきれない可能性があります。
2. 登山スタイルに合った契約期間を選ぶ
登山保険には、1日単位で加入できる「短期(日帰り・数日)契約」と、1年間をカバーする「年間契約」があります。
- 短期契約がおすすめな人:年に数回、日帰りや1泊2日のハイキングがメインの方。費用を抑えつつ、行くときだけピンポイントで備えられます。最近はスマートフォンから簡単に出発当日に申し込めるものも多く、非常に手軽です。
- 年間契約がおすすめな人:月に1回以上など、頻繁に山へ行く方。毎回手続きする手間が省け、結果的に割安になることが多いです。また、後述する「危険な登山」もカバーするプランは年間契約がほとんどです。
ご自身の登山頻度に合わせて、最適な契約期間を選びましょう。
3. 補償される「登山の範囲」を確認する
ここが非常に重要なポイントです。一般的なハイキングや軽登山はほとんどの保険でカバーされますが、ピッケルやアイゼン、ザイルなどを使用する本格的な「山岳登攀(さんがくとっぱん)」は、補償の対象外となっている場合があります。
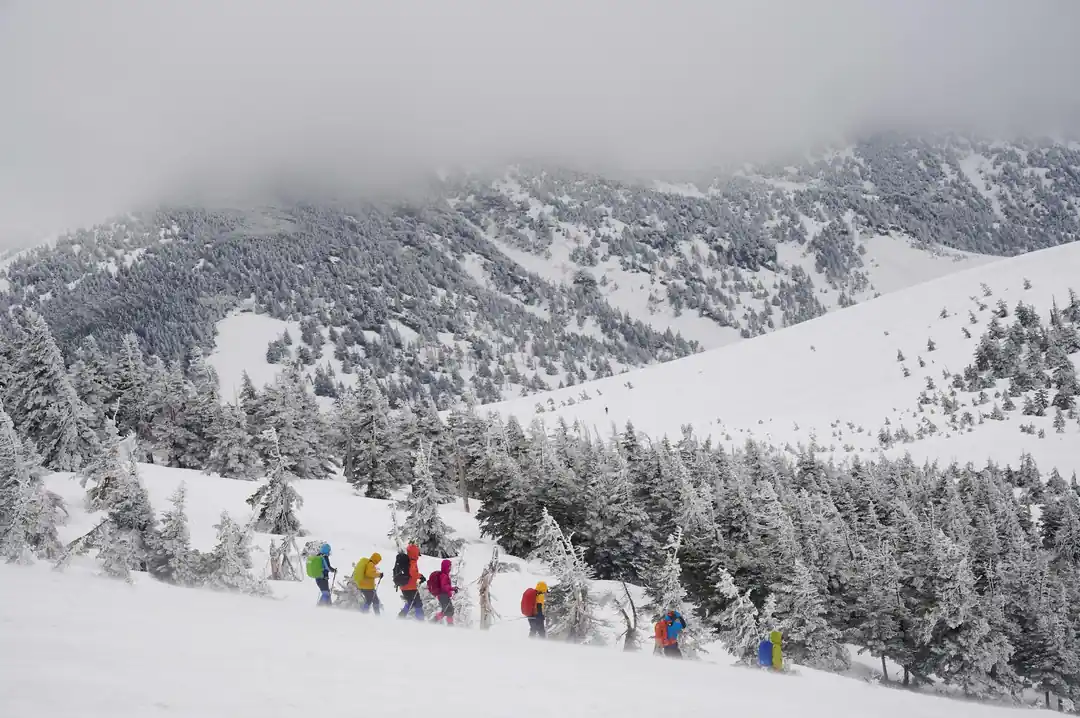
冬山登山やクライミング、沢登りなど、少しでもリスクの高い活動をする可能性がある方は、必ずその活動が補償範囲に含まれているかを確認してください。「知らなかった」では済まされない、非常に大切なチェック項目です。保険のパンフレットやウェブサイトの「補償対象外となる場合」といった注意書きをしっかり読み込みましょう。
4. その他の補償内容をチェック
救援者費用以外にも、以下のような補償があるとさらに安心です。
- 個人賠償責任:他人をケガさせたり、他人の物を壊したりした場合の補償。1億円程度あると安心です。
- 入院・通院・手術費用:自身がケガをした際の医療費補償。
- 携行品損害:登山中に持ち物が壊れたり、盗まれたりした場合の補償。
- 死亡・後遺障害:万が一、死亡したり、体に障害が残ってしまったりした場合の補償。
これらの補償が自分のニーズに合っているか、バランスを見ながら検討することが大切です。
人気の登山保険を比較!あなたに合うのはどれ?
現在、日本で人気のある代表的な登山保険・サービスをいくつかご紹介します。それぞれに特徴があるので、ご自身のスタイルに合ったものを見つけてみてください。
-
YAMAP(ヤマップ)「外あそび保険」 登山アプリ「YAMAP」が提供する保険。アプリとの連携が最大の特徴で、万が一の際にはアプリから救助要請ができ、GPS情報が共有されるため迅速な救助活動につながります。短期プランから年間プランまであり、手軽さと機能性を両立したい方におすすめです。
-
モンベル「野外活動保険」 大手アウトドアメーカーのモンベルが提供する保険。登山だけでなく、カヌーやスキーなど、幅広い野外活動をカバーしているのが特徴です。救援者費用や個人賠償責任のバランスが良く、年間を通して様々なアクティビティを楽しむ方に最適です。
-
日本費用補償「レスキュー費用保険」 救援者費用に特化した保険で、その補償額の高さが魅力です。他の保険と組み合わせて、特に捜索・救助費用を手厚くしたいと考えている本格的な登山者に人気があります。
これらの他にも、jRO(日本山岳救助機構合同会社)や、各損害保険会社が提供する傷害保険の特約など、選択肢は様々です。いくつかのプランを比較検討し、補償内容と保険料のバランスが最も良いと感じるものを選びましょう。
最後に伝えたいこと
登山保険に加入することは、決してネガティブなことではありません。それは、私たちが愛する山と、より長く、より安全に向き合うための「責任」であり「知恵」だと私は考えています。最高の景色、最高の体験は、しっかりとした準備と安心感の上に成り立っています。
保険に加入したからといって、無謀な行動が許されるわけでは決してありません。天候の確認、ルートの計画、適切な装備、そして自身の体調管理。これら登山の基本を疎かにしないことが大前提です。その上で、万が一のリスクをカバーしてくれる保険というセーフティネットを張ることで、私たちはもっと心に余裕を持って、目の前の自然を堪能することができるのではないでしょうか。
この記事が、あなたの登山保険選びの助けとなり、これからの山行がより安全で素晴らしいものになることを心から願っています。さあ、次の週末はどの山に登りますか?最高の準備をして、最高の山旅に出かけましょう。